Переможна та оптимістична риторика ентузіастів державно-приватного партнерства щодо законопроєкту № 5090 стала загальним трендом. Чисельні експерти і політики у захоплені: ухвалимо законопроєкт № 5090 у другому читанні і одразу запрацюють в країні довгострокові концесійні та ДПП проєкти, з’являться передумови довгострокового фінансування. Більш ретельний погляд на документ свідчить: жодних революційних змін, лише формальна можливість довгострокового фінансування в межах вузької формальної бюджетної процедури. Приватний партнер не отримає надійних джерел фінансування та державних гарантій. Законопроєкт зосереджує свою увагу на концесійному дорожньому будівництві, лише символічно згадуючи про інші сфери державно-приватне партнерства.
Цілі законопроєкту № 5090
Почнемо одразу з висновку, який далі спробуємо обгрунтвати: Законопроєкт 5090 вирішує лише дві задачі:
- Вводить у Бюджетний кодекс і бюджетний процес процедури пов’язванні з державно-приватним партнерством у зручному вигляді для Міністерства фінансів України.
- Вирішує локальні проблеми окремої галузі і виду ДПП – дорожнього будівництва за концесійною угодою.
В той же час законопроєкт не вирішує жодного питання з полегшенням залучення державних коштів у інші сфери ДПП (зокрема соціального спрямування – освіта, охорона здоров’я, культура), не дає гарантій для приватного партнера з точки зору бюджетного фінансування. Більше того, законопроєкт звужує та ускладнює фінансові та адміністративні процеси, не скорочує строки фінансового закриття зі сторони держави.
Ключові зміни
Законопроєкт вводить у Бюджетний кодекс категорію «довгострокове зобов’язання», яке власне і дозволяє формувати фінансові ресурси для ДПП у довгостроковій перспективі.
Зміни до статті 22 передбачають, що розпорядники бюджетних коштів мають право брати довгострокові зобов’язання в рамках здійснення державно-приватного партнерства за умови, що видатки на виконання таких зобов’язань в поточному та/або майбутніх бюджетних періодах здійснюються виключно в межах відповідних фактичних надходжень спеціального фонду бюджету у відповідному бюджетному періоді.
Таким чином фіксується джерело коштів для ДПП, яке передбачає державний партнер: в межах відповідних фактичних надходжень спеціального фонду бюджету у відповідному бюджетному періоді.
Якщо мається на увазі бюджет розпорядника бюджетних коштів, то в ньому банально може не бути грошей. Якщо мова про кошти спеціального фонду Державного бюджету, то джерела такого фонду чітко прописані і кошти в нього поступають стабільно, в тому числі за рахунок мит і акцизів.
Головне наукове-експертне управління Верховної Ради України також звернуло увагу на проблему спеціального фонду в законопроєкті 5090: «…виглядає незрозумілим, про які саме відповідні надходження спеціального фонду йде мова».
Можна погодитись, що спеціальний фонд держбюджету як джерело фінансування ДПП/концесії в дорожньому будівництві є доречним. Що стосується ДПП для соціальної інфраструктури (охорона здоров’я, освіта, культура), то питання довгострокового фінансування таких об’єктів (експлуатаційна готовність) залишається відкритим.
Новий пункт 17 статті 23 написана класичною «зубодробильною» мовою фінансового законодавстваі потребує повного цитування:
17. Обсяг видатків на виконання довгострокових зобов’язань в рамках здійснення державно-приватного партнерства (концесії) на відповідний бюджетний період встановлюється законом про Державний бюджет України (рішенням про місцевий бюджет) у межах бюджетних призначень головного розпорядника бюджетних коштів протягом усього строку дії відповідного договору, укладеного в рамках державно-приватного партнерства, у тому числі концесійного договору, у розмірі, необхідному для виконання таких зобов’язань у кожному відповідному бюджетному періоді, та до повного виконання таких зобов’язань…
Простою мовою – обсяг видатків на ДПП буде затверджуватись пропорційно щорічно відповідно до укладеного договору про ДПП. Здається – самоочевидна річ. Але: у межах бюджетних призначень, які не гарантуються.
Зміни передбачені новим пунктом 17 також визначають, що загальний щорічний обсяг довгострокових зобов’язань в рамках здійснення державно-приватного партнерства не повинен перевищувати обсяг бюджетних призначень.
В той же час такі обмеження відсутні для плати за експлуатаційну готовність автомобільних доріг загального користування.Фактично руйнується рівний підхід для всіх видів ДПП і ставиться у привілейоване положення будівництво автомобільних доріг, для якого обсяг бюджетних призначень може бути більшим за обсяг бюджетних призначень.
Звертає на себе увагу інша теза нового пункту 17 присвячена ДПП в комунальному господарстві: Загальний щорічний обсяг довгострокових зобов’язань в рамках здійснення державно-приватного партнерства (концесії) щодо об’єктів комунальної власності не повинен перевищувати обсяг надходжень, визначених відповідно пунктом 19 частини першої статті 64 цього Кодексу.
Мова йде про обмеження обсягу видатків державного партнера на платежі ДПП обсягом надходжень місцевих податків і сборів. А що буде, якщо рівень таких надходжень виявиться у конкретному році недостатнім?
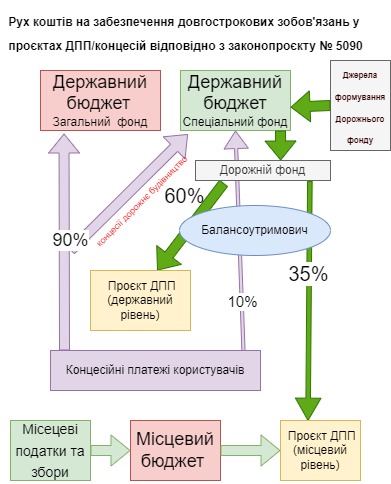
Оскільки основний акцент законопроєкту 5090 спрямовано на концесійне дорожнє будівництво, зміни до статті 29 регламентують розподіл доходів від концесійних платежів.
Так, 90% коштів планується передати прямо у Державний бюджет, а 10% (пункт 66 законопроєкту 5060) на користь балансоутримовича дороги (державному органу-партнеру, у кого дорога перебуває на балансі).
Відповідно до змін у статті 30, яка отримала новий підпункт 11, вказується звідки спрямовуються кошти спеціального фонду держбюджету.
За змістом статті, джерелом коштів виконання довгострокових зобов’язань в рамках здійснення державно-приватного партнерства (концесії) щодо об’єктів державної власності може стати лише 10% від суми концесійних платежів щодо об’єктів державної власності, що підлягають сплаті до державного бюджету.
Тобто кошти на ДПП (концесії) будуть братись зі сплати концесійних платежів. Залишається питання, чи буде можливість використання цього джерела коштів на об’єкти соціальної інфраструктури? Ні, оскільки 10% – це кошти, які йдуть балансоутримувачу державного майна (дороги, порту, аеропорту), і відповідно за них цей балансоутримович (розпорядник бюджетних коштів) і може здійснювати довгострокові проєкти ДПП.
Фактично законопроєкт № 5090, взагалі не передбачає витрат державного бюджету на проєкти ДПП, окрім інфраструктурних із сплатою користувачів за їх рахунок.
Зміни до статті 71 стосуються регіонального рівня і вводять до витрат бюджету розвитку місцевих бюджетів платежі пов’язані з виконанням довгострокових зобов’язань в рамках здійснення державно-приватного партнерства. Саме там тепер акумулюватимуться кошти для ДПП місцевого рівня.
Бюджетний процес як елемент фінансового закриття
Багато ентузіастів ДПП мріють скоротити строки підготовки проєктів ДПП, створити «типові» договори, і скоро ми побачимо ініціативи підписувати договори ДПП прямо в «Дії».
Це окрема велика тема. Діючі закони про ДПП і концесію виписані під світові стандарти строків підготовки проєктів ДПП, з розумінням їх складності і можливих ризиків, особливо в умовах нерозвинутих економік, таких як наша.
Багато ентузіастів-реформаторів забувають, що підписати угоду ДПП замало, її ще треба фінансово закрити. У нашому випадку фінансове закриття проєкту ДПП включає в себе і бюджетний процес, який передбачено Бюджетним кодексом. І які б зміни не вносились у спеціальне законодавство, вони не «перестрибнуть» вимоги бюджетного законодавства, зокрема, в частині бюджетного процесу. Жодний приватний партнер не ворухне пальцем, навіть, якщо в нього вже буде підписана кредитна угода з JPMorgan Chase, але будуть відсутні відповідні записи у Державному бюджеті України в частині зобов’язань державного партнера.
Отже, процес підготовки проєктів ДПП фактично включає в себе бюджетний процес, зокрема підготовку бюджетної декларації. Відповідні зміни передбачені і процедури передбачені законопроєктом № 5090.
Десь до кінця липня Мінфін розсилає розпорядникам бюджетних коштів інструктивний лист про складання бюджетного запиту та граничні показники видатків і розпорядники мають до вересня надати Мінфіну інформацію.
Фактично запит на довгострокове фінансування проєкту ДПП (на три роки, оскільки у нас трирічне планування) має бути поданий в вищезазначеному проміжку часу – приблизно впродовж серпня. Якщо ви не встигаєте, і підписуєте угоду ДПП після серпня, ви не потрапляєте в бюджет наступного року: наприклад, підписали угоду після серпня 2022 року, не встигаєте потрапити у запит, а значить не потрапляєте на бюджетне фінансування у 2023 му, і отримуєте його лише у 2024 му – і тільки тоді фінансово закриваєте проєкт ДПП. Звичайно в «ручному режимі» внести зміни до бюджету і втрутитись в бюджетний процес на будь-якій стадії, але це додаткові ризики розпорядника бюджетних коштів в умовах постійного політичного шторму в українському парламенті.
Тут може бути помилка у конкретних датах плюс/мінус, але логіка бюджетного процесу саме така, як і для державних інвестиційних проєктів.
Нульові гарантії
Як таких додаткових гарантій приватному партнеру законопроєкт № 5090 не надає.
У 2018 році Кабінет Міністрів України пропонував внести зміни у Бюджетний кодекс України (законопроєкт № 8126 від 15.03.2018), де було чітко сформулювано: гарантійне зобов’язання в рамках здійснення державно-приватного партнерства — зобов’язання гаранта повністю або частково виконати фінансові зобов’язання державного партнера перед приватним партнером або кредитором за договором, укладеним в рамках державно-приватного партнерства, у тому числі за концесійним договором, у разі невиконання державним партнером його зобов’язань за таким договором.
Сподівання, що законопроєкт №5090 стане надійним інструментом для розвитку ДПП в Україні перебільшені. Він частково створює передумови для розвитку дорожніх концесій, які вже по факту реалізуються в Україні. Для інших видів державного партнерства, зокрема у сфері соціальної інфраструктури, нічого не змінюється. Так, поняття «довгострокових зобов’язань» з’явилась у Бюджетному кодексі, але ні додаткових джерел фінансування ДПП, ні гарантій держаному партнеру законопроєкт по факту не дає. Це дуже консервативний, компромісний документ, написаний, напевне, під диктовку Мінфіну, з метою «аби чого не вийшло з цим вашим ДПП».
Така логіка має право на існування з точки зору поетапності розвитку ДПП в Україні і необхідності «обкатати» схему на дорожніх концесіях, перед тим як розпочинати складні соціальні інфраструктурні проєкти на кшталт будівництва лікарень.
Юрій Шпак для ppp-ukraine.com